Pourquoi un jeton que personne ne peut détenir a fait peur au leader des stablecoins
Circle a perdu 16 % le jour où un stablecoin concurrent est apparu. Qui porte l'Open USD, en quoi il diffère de Circle, et pourquoi ce n'est encore qu'une annonce.
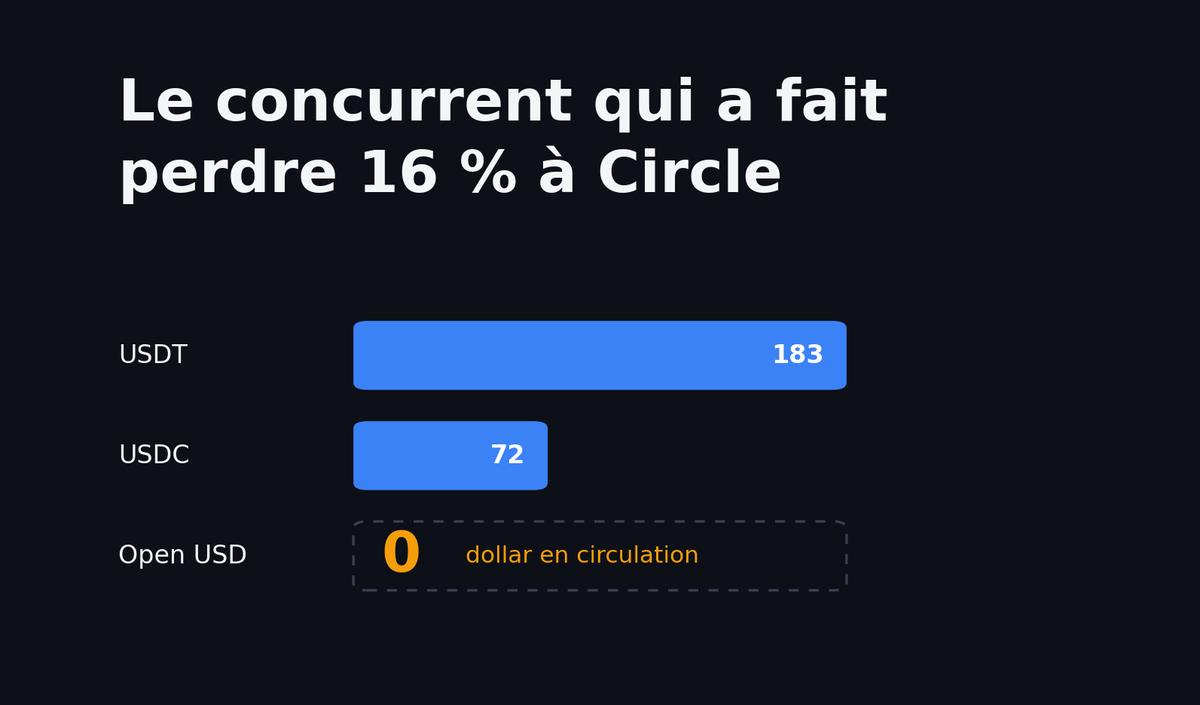
Le 30 juin 2026, l'action de Circle, la société derrière le stablecoin USDC, a perdu plus de 16 % en une seule séance.
Il n'y a eu ni piratage, ni perte d'ancrage, ni décision de régulateur.
Ce qui est apparu ce jour-là, c'est un concurrent : un jeton en dollars sans un seul dollar en circulation.
Il s'appelle l'Open USD, et la peur qu'il a provoquée a suffi à faire tomber le leader du secteur en un après-midi.
Un stablecoin est un jeton qui vaut un dollar et qui peut être échangé à tout moment contre un vrai dollar.
En émettre un rapporte plus qu'on ne croit, et la peur déclenchée par l'Open USD porte sur ce métier-là, pas sur le jeton.
Reste à savoir ce que ce concurrent promet que Circle ne peut pas égaler.
Qui porte l'Open USD, et pourquoi le marché a pris peur
La société qui l'opère s'appelle Open Standard, et elle a dévoilé le jeton le 30 juin 2026 avec plus de 140 partenaires annoncés.
Ce sont ces noms qui ont fait bouger le marché : Visa, Mastercard et le gestionnaire d'actifs BlackRock, aux côtés de Coinbase et de Stripe.
Ce sont aussi les canaux par lesquels un jeton dollar se distribue, et Circle n'en contrôle aucun.
Son directeur général a cofondé l'infrastructure stablecoin rachetée par Stripe, ce qui place le projet dans l'industrie du paiement plutôt qu'en face d'elle.
Rien de tout cela n'inquiéterait si le plan se résumait à un jeton dollar de plus.
Ce qui a déstabilisé le marché, c'est leur intention de reverser les revenus que Circle garde pour lui.
Comment fonctionne l'Open USD, et en quoi il diffère de Circle
La moitié visible de l'échange est simple : une entreprise verse un dollar et reçoit un jeton.
Mais le schéma ci-dessous a une troisième branche, et c'est celle que l'entreprise ne voit jamais.
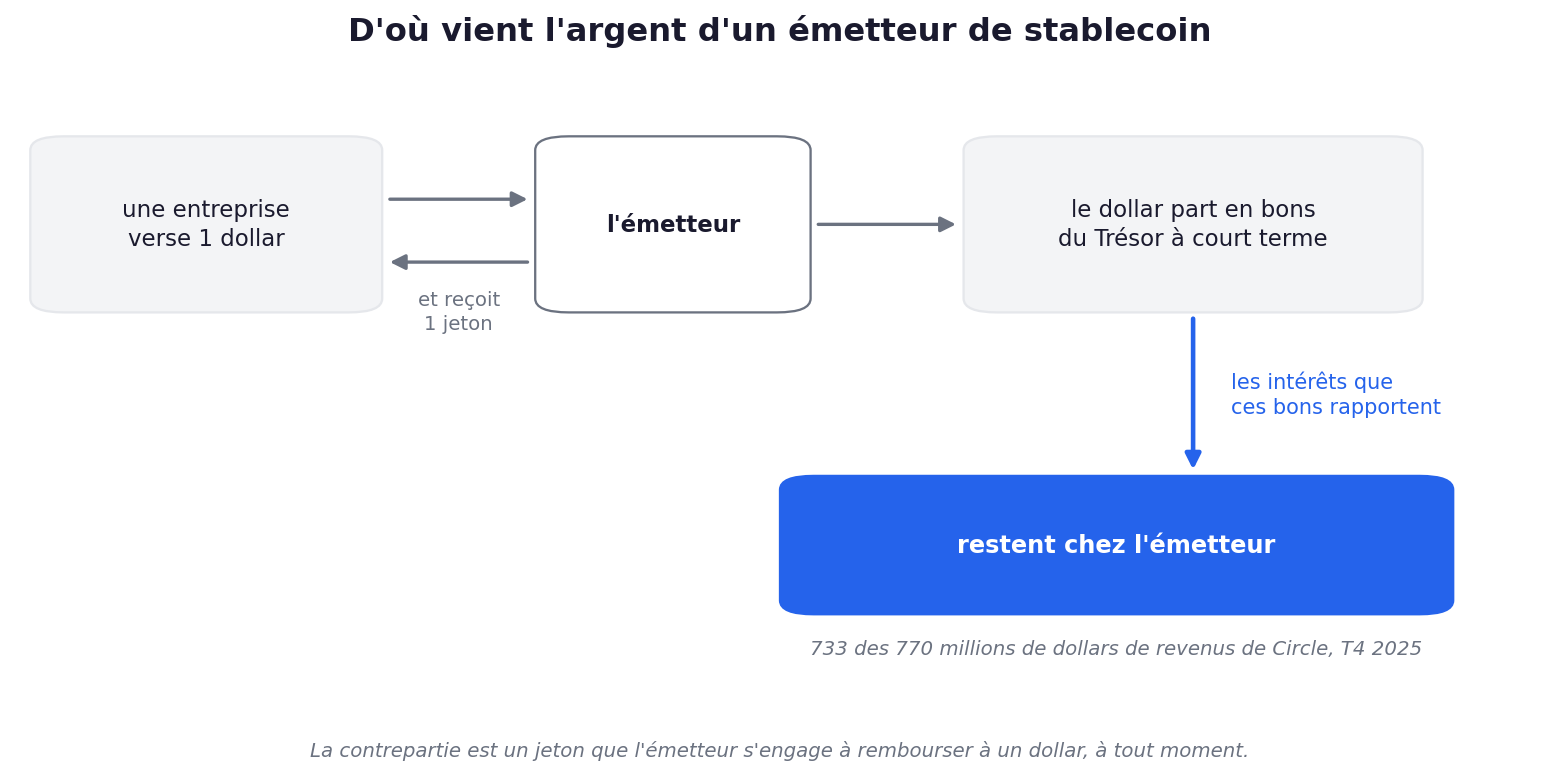
Tout se joue sur la flèche qui sort de la case des bons du Trésor, des prêts à court terme à l'État américain : le dollar y dort tant que le jeton existe.
Les intérêts de ces bons restent chez l'émetteur, et l'entreprise qui a versé le dollar n'en voit rien.
Ces bons rapportent près de 4 %, et Circle détient environ 70 milliards de dollars de réserves derrière l'USDC.
C'est pourquoi les chiffres de Circle placent cette seule flèche à 95 % du chiffre d'affaires au dernier trimestre 2025.
Un USDC et un USDT valent la même chose et se remboursent de la même façon.
Sur le jeton lui-même, il n'y a donc rien à améliorer.
Pour concurrencer un émetteur déjà installé, il ne reste que deux moyens. Distribuer le jeton plus largement, ou reverser les intérêts au lieu de les garder.
L'Open USD garde exactement le même produit, et change seulement qui empoche les intérêts.
Ceux-ci sortent toujours des mêmes bons du Trésor, mais ils s'arrêtent chez les partenaires qui font circuler le jeton plutôt que chez l'émetteur.
Ces partenaires sont les membres du consortium qui font circuler le jeton, Visa, Coinbase ou Stripe.
Ils n'apparaissent pas sur le schéma, car ils interviennent plus tard, une fois le jeton émis et mis en circulation.
D'après Open Standard, trois conditions accompagnent le jeton :
- Création et remboursement gratuits : aucun plafond sur la création ou l'encaissement des jetons.
- Gouvernance par un conseil d'institutions partenaires : plutôt que par une société unique.
- La commission de gestion qu'Open Standard conserve : non communiquée.
L'Open USD n'est donc pas un meilleur jeton. C'est le même jeton vendu sans la marge.
Et c'est pour cette raison que les 16 % sont tombés sur Circle et non sur Open Standard, qui n'a pas de cours de Bourse à faire baisser.
Pourquoi ce n'est encore qu'une annonce
Reverser les intérêts ne coûte rien à Circle tant que personne ne détient le jeton concurrent.
Les barres ci-dessous mesurent une seule chose pour les trois émetteurs cités : la quantité en circulation.
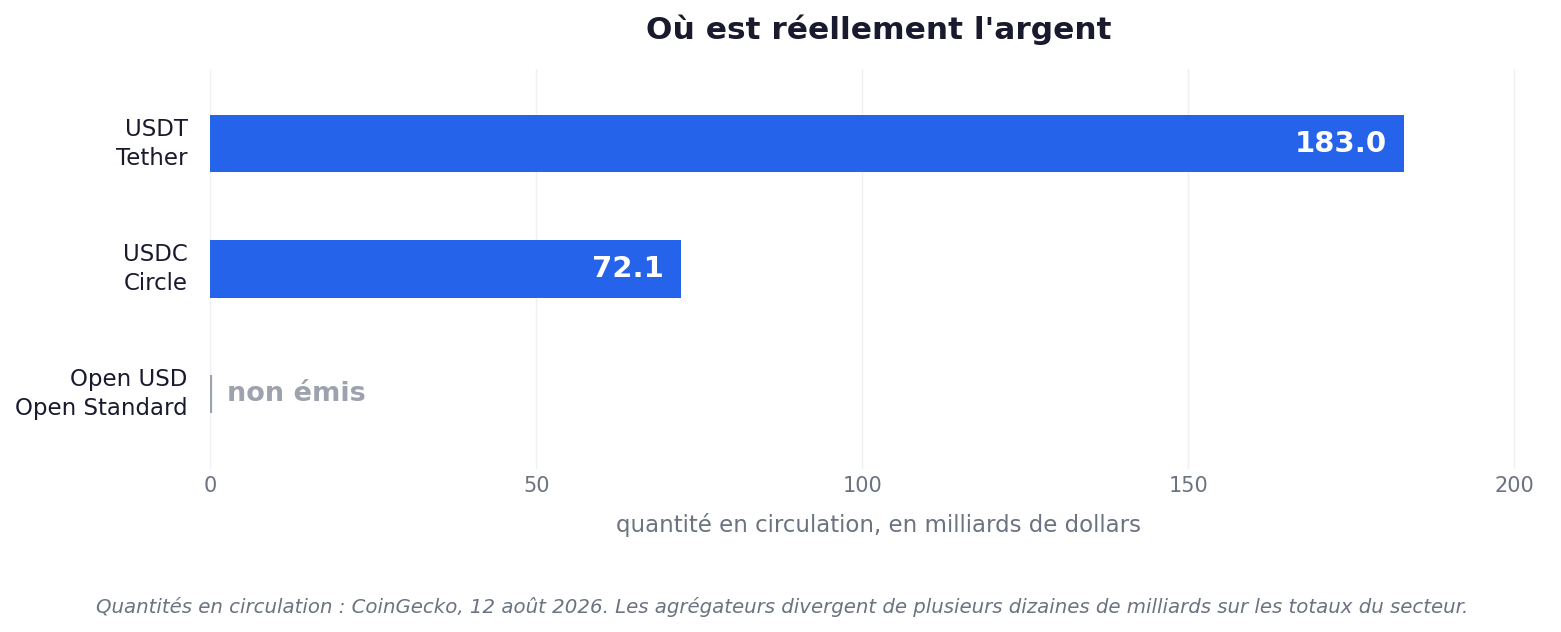
Or deux d'entre eux portent tout le secteur à eux seuls.
Face à ces deux-là, le troisième n'a aucune barre à tracer, et l'annonce ne nommait aucune entité agréée pour émettre l'Open USD, ni aucune date au-delà de « plus tard en 2026 ».
Le consortium lui-même est plus fragile que ses 140 noms ne le laissent croire.
Il doit se mettre d'accord avant de bouger, ce qui a conduit les analystes de la banque d'investissement William Blair à juger ces craintes exagérées le jour même.
Et le doute s'appuie sur du concret : Samsung et trois autres groupes coréens ont été cités comme participants alors qu'ils disent n'avoir rien signé.
Pendant ce temps, les acteurs en place ne restent pas les bras croisés.
Circle a décroché l'approbation finale le 10 juillet pour une national trust bank, et Tether a contourné la question avec l'USAT, un jeton américain distinct lancé en janvier 2026.
Aucun des deux n'attend que l'Open USD arrive.
Si personne ne se lance pour de bon, c'est que les règles du jeu ne sont pas écrites.
Le GENIUS Act, la loi américaine de 2025 qui fixe qui a le droit d'émettre un jeton dollar, entre en vigueur le 18 janvier 2027, et les régulateurs ont manqué leur propre échéance du 18 juillet 2026 pour publier les règles qui vont avec.
L'été a donc produit des annonces, pas des jetons.
Visa a même ouvert sa plateforme le 16 juillet alors qu'aucun jeton n'y circulait encore.
Ce qu'il faut surveiller ensuite
Toute la bataille porte sur les intérêts que rapportent ces réserves, et elle n'a pas encore commencé.
Or deux chiffres diront quand elle démarre, et l'agrégateur CoinGecko donne le premier en une minute.
- Combien de jetons existent vraiment : tant que c'est zéro, il n'y a rien à concurrencer.
- Qui garde les intérêts des réserves : cela dit où se joue la concurrence.
Mais aucun des deux ne dit qui gagne, seulement où en est la partie.
Car Circle et Tether sont solidement installés, un consortium de 140 membres n'est pas un produit, et redistribuer les revenus ne marche que tant que les bons du Trésor rapportent autant.
Commentaires ()